CIR et clôture décalée : comment calculer et imputer correctement votre CIR
Crédit d’Impôt Recherche (CIR) et clôture décalée : votre exercice ne suit pas le calendrier, votre CIR si. Dépenses retenues, imputation, découpage comptable : ce qu’il faut savoir pour sécuriser votre crédit d’impôt.
Que dit le Conseil d’État ?
Le Conseil d’État a rappelé la règle dans une décision du 2 juin 2026 (n° 506731). Pour une entreprise soumise à l’impôt sur les sociétés (IS), le CIR s’impute sur l’impôt dû au titre de l’exercice correspondant à l’année d’engagement des dépenses. Si l’exercice ne coïncide pas avec l’année civile, il s’impute sur l’impôt dû au titre de l’exercice clos au cours de l’année qui suit.
Ce que change une clôture décalée
Deux règles à retenir.
- La période de référence est l’année civile. Le CIR porte sur les dépenses de recherche exposées au cours de l’année civile.
- L’imputation est décalée. Le CIR de l’année N s’impute sur l’IS de l’exercice clos en N+1.
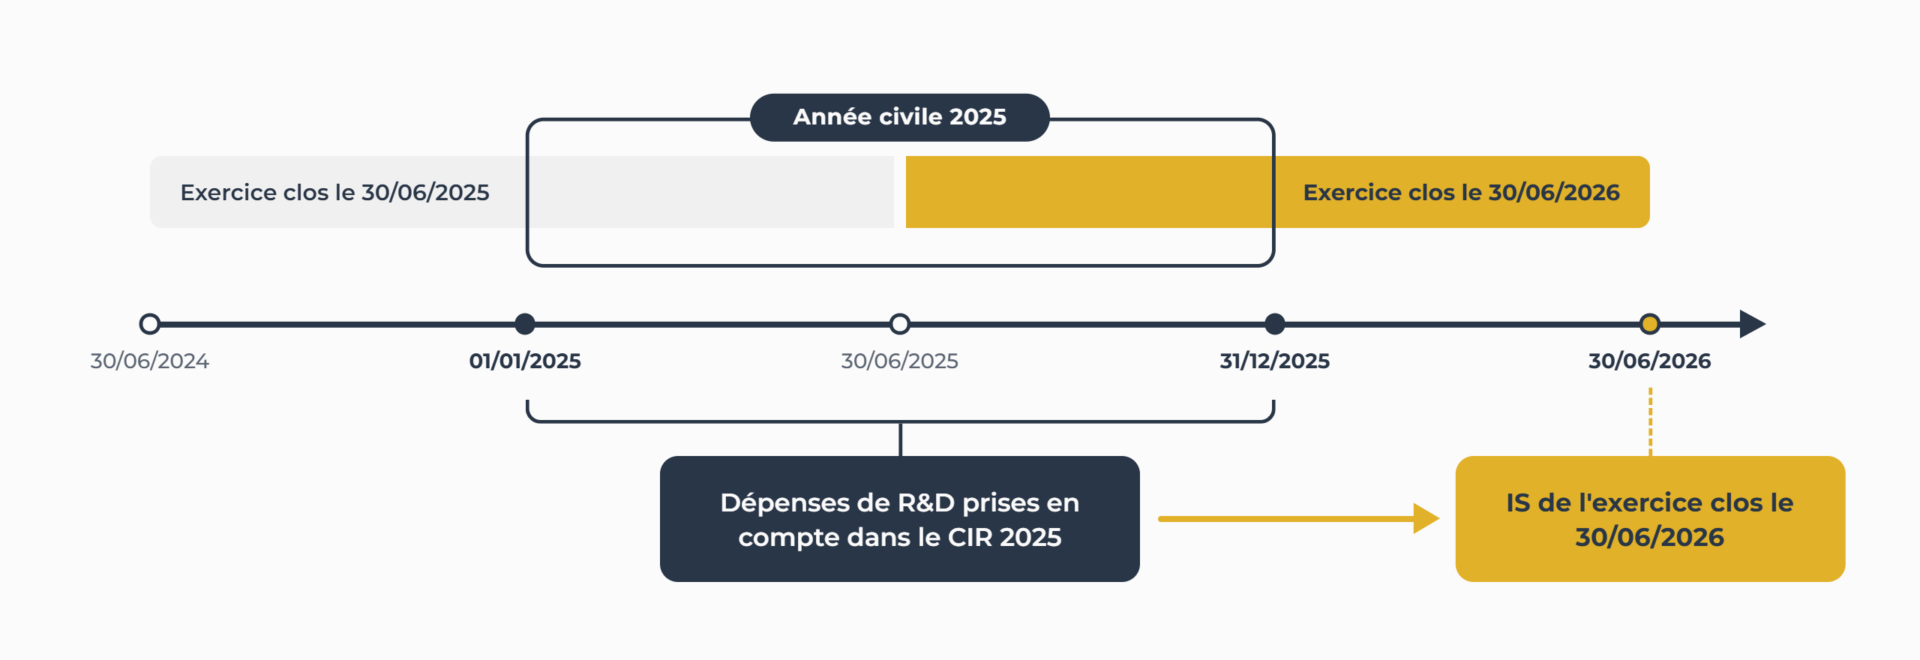
Exemple : une société clôture au 30 juin. Son CIR 2025 porte sur les dépenses du 1er janvier au 31 décembre 2025. Ces dépenses relèvent de deux exercices : celui clos le 30 juin 2025 et celui clos le 30 juin 2026. Le crédit s’impute sur l’IS de l’exercice clos le 30 juin 2026.
Le vrai piège : isoler les dépenses de l’année civile
Vos comptes sont arrêtés par exercice. Votre CIR se calcule par année civile. Impossible donc de reprendre tels quels les montants d’un exercice : il faut isoler les dépenses exposées entre le 1er janvier et le 31 décembre.
C’est vrai pour chaque poste de dépenses retenu : rémunérations du personnel de recherche, dotations aux amortissements, sous-traitance, temps passés sur les opérations de R&D.
Bonnes pratiques : Comment assurer un bon suivi de son CIR ?
Pour sécuriser votre CIR, mettez en place dès le 1er janvier un suivi des dépenses aligné sur l’année civile, formalisez vos règles de répartition et conservez un tableau de concordance entre vos données comptables et l’assiette déclarée.
Aussi, restez attentif aux échéances déclaratives liées à votre date de clôture.
Un décalage mal maîtrisé peut entraîner des dépenses non prises en compte, des erreurs de calcul ou des difficultés à justifier votre assiette en cas de contrôle. Une documentation claire et traçable facilite les échanges avec l’administration et renforce la solidité de votre dossier.
Mieux vaut structurer son suivi en amont que corriger les écarts a posteriori.
Au-delà de l’imputation : quel traitement pour une créance de CIR ?
Exercice décalé ou non, le calendrier du CIR peut également avoir des effets sur votre trésorerie.
Lorsque le montant du CIR dépasse l’impôt sur les sociétés dû au titre de l’exercice concerné, l’excédent constitue une créance sur l’État.
Cette créance peut être imputée sur l’IS des trois années suivantes. La fraction non utilisée peut ensuite vous être remboursée, sur demande. Certaines entreprises peuvent, sous conditions, bénéficier du remboursement immédiat, notamment les PME au sens européen, les jeunes entreprises innovantes (JEI), certaines entreprises nouvelles ou encore les entreprises en difficulté.
Dans la même décision, le Conseil d’État a confirmé qu’une PME éligible au remboursement immédiat n’est pas obligée d’y recourir. Elle peut aussi imputer sa créance sur ses impôts futurs, avec des délais de remboursement différents selon l’option choisie. Trésorerie immédiate ou imputation : le bon choix dépend de votre situation fiscale, de vos prévisions de résultat et de votre calendrier de clôture. C’est précisément là qu’un accompagnement fait la différence.
Besoin d’un regard expert sur votre CIR ?
EPSA vous accompagne.
Exercice décalé ou non, nos experts vous aident à fiabiliser votre CIR : analyse de l’éligibilité de vos projets, reconstitution des dépenses sur l’année civile, constitution des justificatifs. Parlons de votre dossier.
Partagez l'article